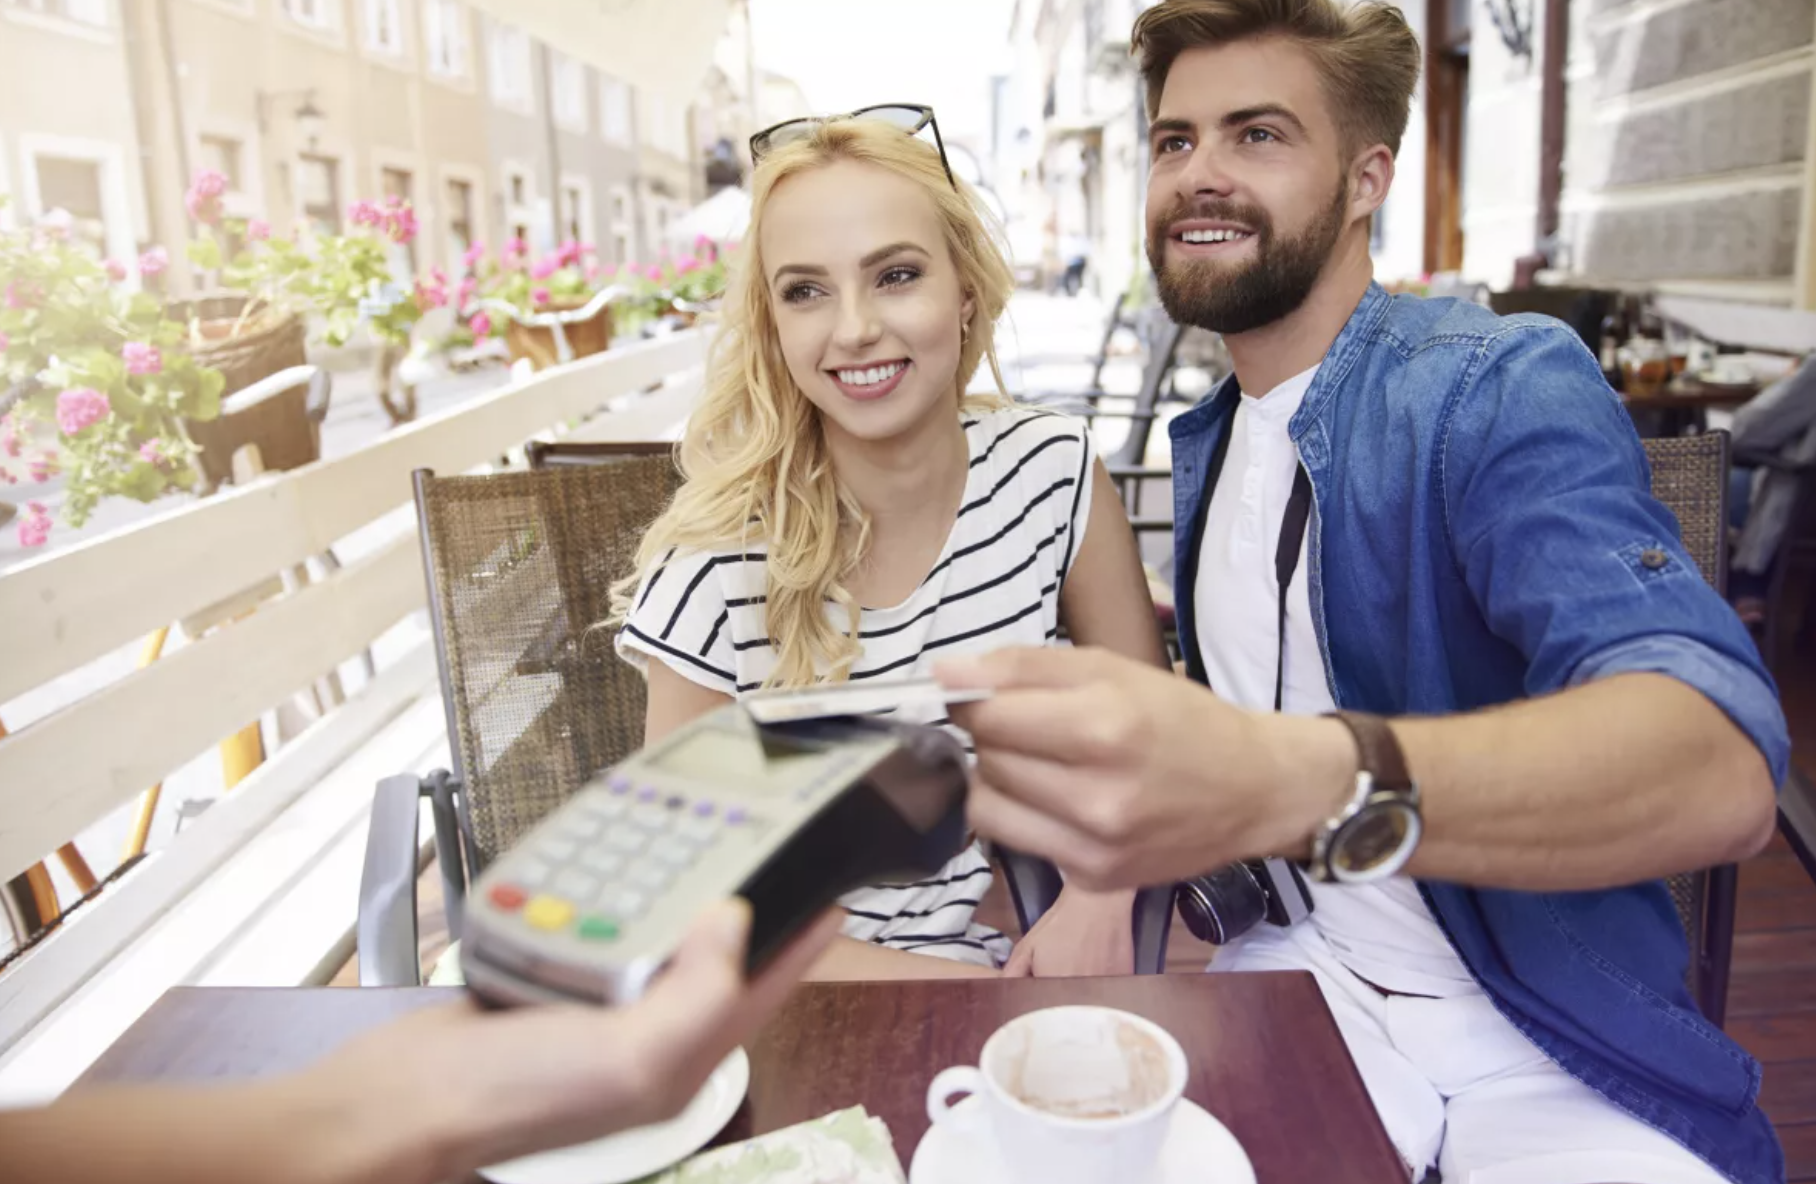
Уявіть типову ситуацію: ви щойно повечеряли в затишному ресторані Праги або випили каву у Варшаві. Офіціант приносить безконтактний термінал, ви прикладаєте картку, і раптом на екрані з’являється вибір – списати суму в місцевій валюті чи в рідних гривнях. Рука автоматично тягнеться до знайомої абревіатури UAH. Здається, це зручно – одразу бачити, скільки спишеться з рахунку. Але саме в цю секунду ви добровільно віддаєте банку-екваєру від 5% до 12% своїх грошей.
Як фінансовий аналітик рубрики “Подорожуй з розумом” на порталі itravel.in.ua, я бачу цю помилку щодня. Туристи ретельно вираховують кожну копійку під час планування поїздки, купують лоукости, але втрачають сотні гривень на елементарних побутових транзакціях через незнання механізмів DCC (Dynamic Currency Conversion).
Що таке DCC і чому це легальний грабіж
DCC – це динамічна конвертація валют. Послуга, яку пропонують іноземні банки та платіжні термінали, дозволяючи вам розрахуватися валютою вашої картки за кордоном. Звучить як клієнтоорієнтований сервіс. На практиці це хитра фінансова пастка, де обмінний курс встановлює не платіжна система Visa чи Mastercard, і не ваш український банк, а власник того самого термінала або банкомата.
Власники іноземних терміналів закладають у цей курс максимальну маржу. Вони відверто користуються вашим психологічним комфортом – бажанням контролювати фінальну суму в гривнях. Якщо ви часто мандруєте, то знаєте, що грамотний розподіл бюджету – це база. Збережені на таких транзакціях кошти набагато раціональніше інвестувати у нові поїздки, адже регулярна зміна обстановки рятує від професійного вигорання в рази ефективніше за сумнівні онлайн-курси чи антидепресанти.
Золоте правило мандрівника: завжди обирайте для розрахунку місцеву валюту країни, в якій ви перебуваєте. У Польщі – злоті, в Єврозоні – євро, в Туреччині – ліри. Всю роботу з конвертації залишайте своєму банку.
Математика подвійної конвертації
Розберемо на сухих цифрах, куди зникають ваші гроші. Коли ви обираєте місцеву валюту (наприклад, євро), ланцюжок транзакції максимально короткий: термінал надсилає запит у платіжну систему, та конвертує євро у долар/євро за своїм вигідним оптовим курсом, а ваш український банк списує гривню за своїм картковим курсом. Ви втрачаєте мінімум.
Якщо ви натискаєте на термілані кнопку “UAH”, вмикається руйнівний механізм подвійної конвертації. Іноземний банк переводить євро в гривню за власним роздрібним курсом (з націнкою до 10-12%). Ваш банк отримує запит на списання в гривні, але оскільки транзакція міжнародна, вона все одно проходить через розрахункову валюту платіжної системи (найчастіше долар або євро). Виходить абсурд: ваші гроші конвертуються в долар, а потім знову в гривню, знімаючи комісію на кожному етапі.
| Характеристика транзакції | Оплата в місцевій валюті (Правильно) | Оплата в гривнях (Пастка DCC) |
|---|---|---|
| Курс конвертації | Курс МПС (Visa/Mastercard) + картковий курс вашого банку | Власний завищений курс іноземного банку-екваєра |
| Приховані комісії | Відсутні (тільки стандартна курсова різниця) | Націнка термінала від 5% до 12% |
| Подвійна конвертація | Відсутня | Присутня (гривня – валюта МПС – гривня) |
| Фінальна сума списання | Мінімально можлива (баланс збережено) | Завжди суттєво більша за чек |
Алгоритм дій: як не дати себе ошукати
Щоб зберегти власні кошти, достатньо виробити просту фінансову звичку. Жодних складних математичних формул, лише базовий контроль над процесом оплати.
- Завжди перевіряйте екран. Не прикладайте смартфон чи картку наосліп, особливо в туристичних зонах.
- Якщо термінал запитує валюту – впевнено натискайте кнопку, що відповідає валюті країни перебування (EUR, PLN, CZK, GBP).
- Якщо касир самостійно обирає гривню без вашого дозволу, вимагайте скасувати транзакцію (Cancel / Void) та провести її правильно. Це ваше законне право як споживача послуг.
- Встановіть у мобільному додатку свого банку ліміт на подвійну конвертацію або повну її заборону – більшість українських банків зараз пропонують такий тумблер у налаштуваннях картки.
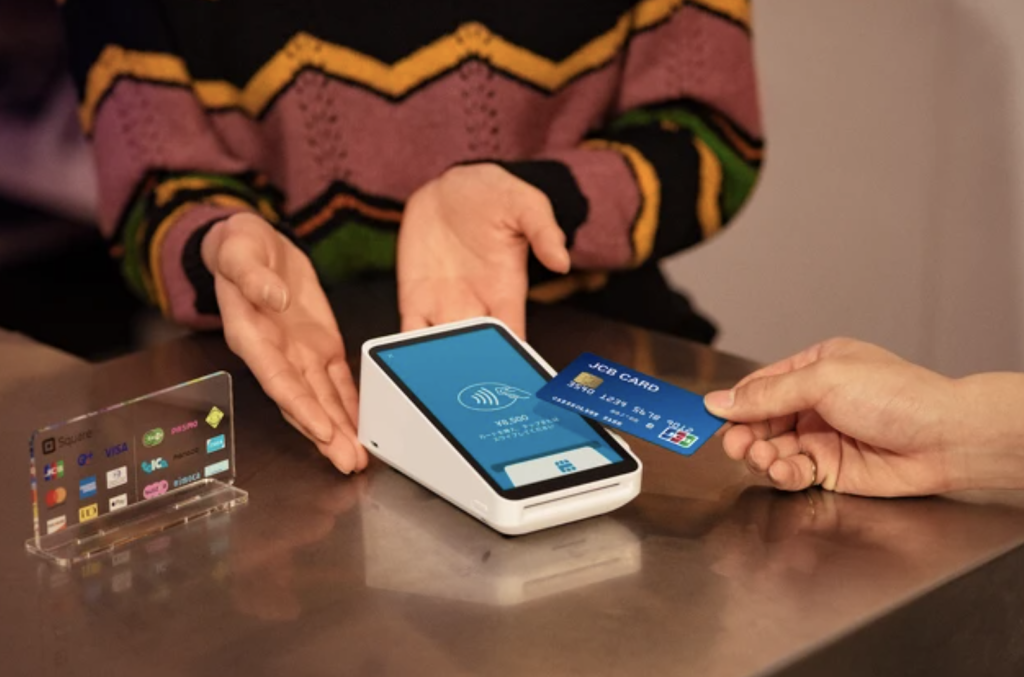
Неочевидні пастки в онлайні
DCC працює не лише у фізичних магазинах чи кафе. Ця система масово застосовується на сайтах іноземних авіакомпаній, сервісах бронювання житла та агрегаторах квитків. Коли ви купуєте квиток на рейс європейського лоукостера, алгоритм автоматично визначає вашу IP-адресу та геолокацію. Після цього він послужливо пропонує оплатити квиток у гривнях за своїм, вкрай невигідним внутрішнім курсом.
Ви точно помічали, що іноді ціна на квиток на останньому кроці бронювання раптово зростає. Щоб цього уникнути, примусово перемикайте валюту сайту на євро або місцеву валюту перевізника ще до початку пошуку. Це, до речі, один із ключових технічних нюансів того, як знаходити авіаквитки за копійки, успішно обходячи маркетингові радари агрегаторів та захищаючи свій бюджет від прихованих комісій.
Маркери небезпеки: фрази-пастки від касирів
Іноземні мерчанти (продавці) часто отримують відсоток або фіксований бонус від свого банку-екваєра за кожну транзакцію, проведену через DCC. Тому вони зацікавлені в тому, щоб ви обрали саме гривню. Будьте готові почути завчені фрази, які мають приспати вашу пильність.
- “Для вас сума вже в гривнях, так зручніше рахувати” – одразу відмовляйтесь і просіть місцеву валюту, за цю “зручність” ви платите з власної кишені.
- “Термінал автоматично обриає валюту вашої картки, я нічого не можу натиснути” – відверта маніпуляція. Вибір завжди залишається за клієнтом, екран з вибором з’являється саме для вас.
- “Курс гарантовано зафіксований нашим банком на момент покупки” – зафіксований він дійсно надійно, але виключно на користь європейського банку, з космічною маржею.
- “Якщо виберете євро, ваш український банк візьме додаткову комісію” – українські банки не беруть комісію за розрахунок у валюті країни перебування.
Слідкуйте за своїми грошима раціонально. Ніколи не купуйте гривню за кордоном за допомогою власної ж гривневої картки – це економічний нонсенс, на якому заробляють лише фінансові посередники. Контролюйте дисплеї платіжних систем, вмикайте холодний аналіз, і ваші кошти залишаться у вашій кишені, а не в квартальних звітах про прибутки іноземних корпорацій.