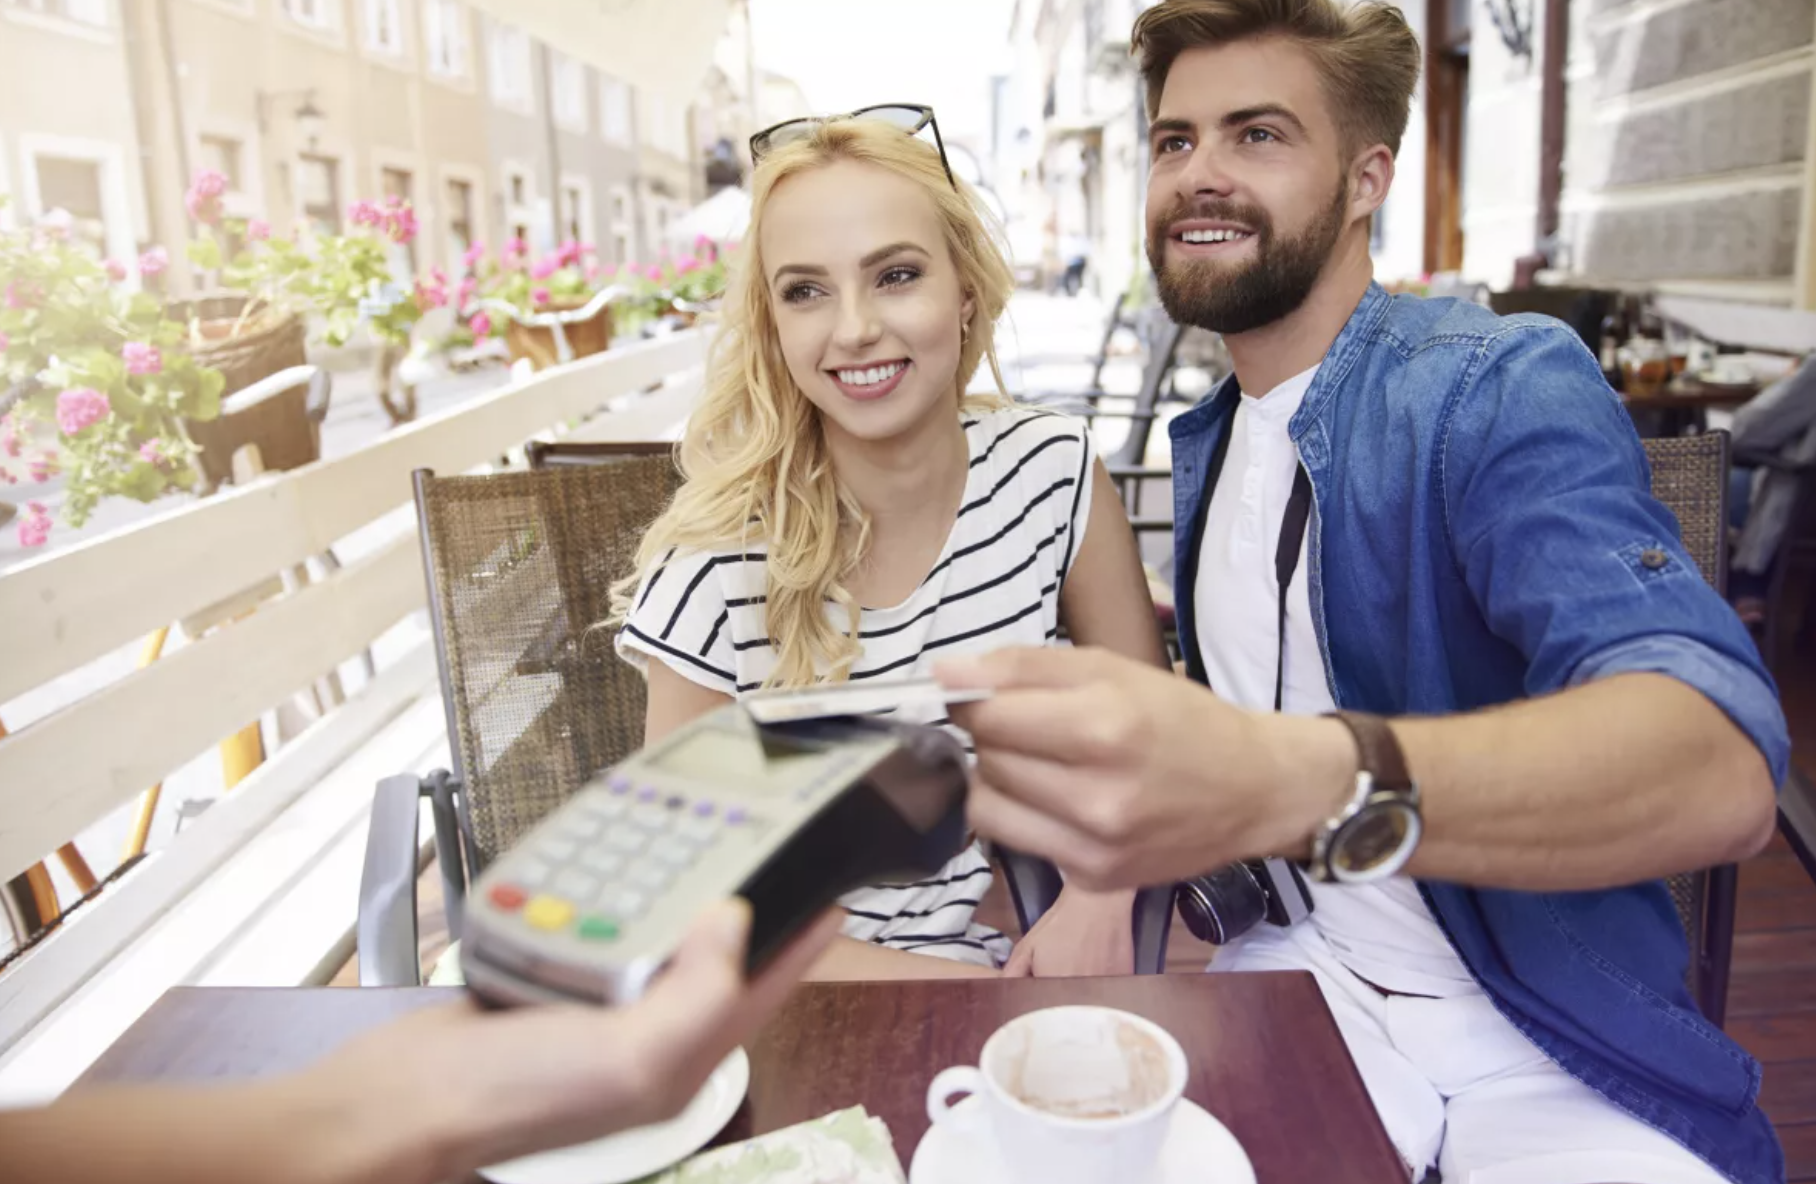
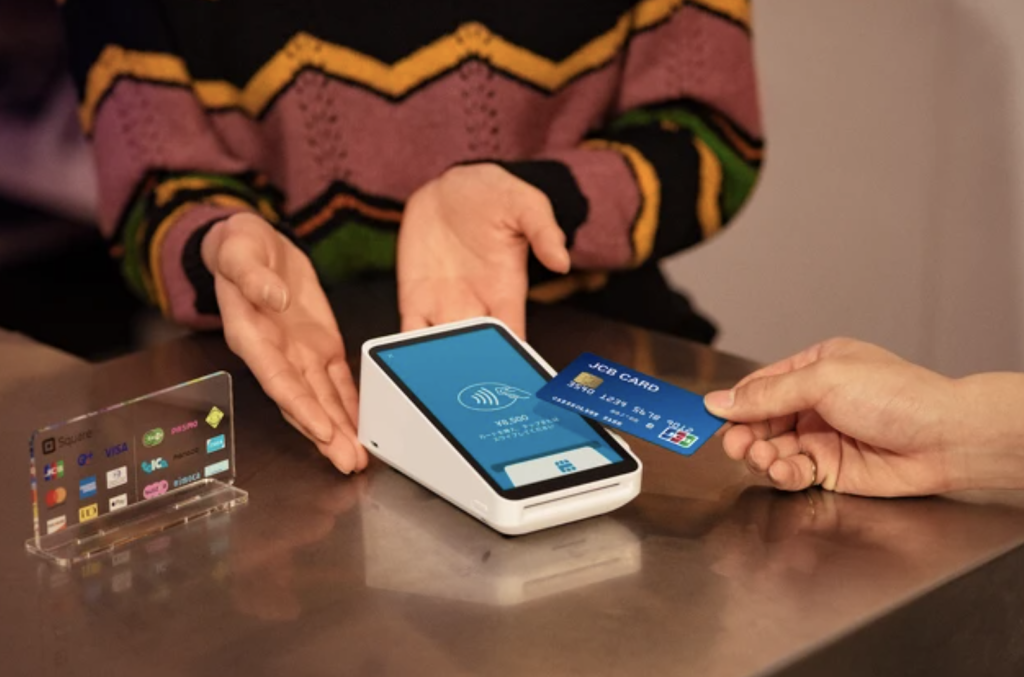
Представьте типичную ситуацию. Вы только что поужинали в уютном ресторане Праги. Или выпили отличный кофе в Варшаве. Официант приносит бесконтактный терминал, вы прикладываете карту, и вдруг на экране появляется выбор — списать сумму в местной валюте или в родных гривнах. Рука машинально тянется к знакомой аббревиатуре UAH. Кажется, это удобно — сразу видеть точную сумму списания. Но именно в эту секунду вы добровольно отдаете банку-эквайеру от 5% до 12% своих денег.
Как финансовый аналитик рубрики «Путешествуй с умом» на портале itravel.in.ua, я вижу эту ошибку каждый день. Туристы тщательно высчитывают каждую копейку при планировании поездки и охотятся за дешевыми лоукостами. При этом они теряют сотни гривен на элементарных бытовых транзакциях. Причина проста — незнание механизмов DCC (Dynamic Currency Conversion).
Что такое DCC и почему это легальный грабеж
DCC — это динамическая конвертация валют. Такую услугу предлагают иностранные банки и платежные терминалы. Она позволяет рассчитываться валютой вашей карты за рубежом. Звучит как забота о клиенте. На практике же это хитрая финансовая ловушка. Обменный курс в ней устанавливает не платежная система Visa или Mastercard. Его диктует даже не ваш украинский банк, а владелец конкретного терминала или банкомата.
Владельцы иностранных терминалов закладывают в этот курс максимальную маржу. Они откровенно пользуются вашим психологическим комфортом — желанием контролировать финальную сумму. Если вы часто путешествуете, то знаете, что грамотное распределение бюджета — это основа. Сэкономленные на таких транзакциях средства гораздо рациональнее вложить в полезную технику. Вместо того чтобы кормить европейские банки, лучше разобраться, какую камеру выбрать для первого самостоятельного путешествия, и потратить сохраненные деньги на хороший гаджет для съемок.
Золотое правило путешественника: всегда выбирайте для расчета местную валюту той страны, в которой находитесь. В Польше — злотые, в Еврозоне — евро, в Турции — лиры. Всю работу по конвертации смело оставляйте своему банку.
Математика двойной конвертации
Разберем на сухих цифрах, куда исчезают ваши деньги. Когда вы выбираете местную валюту (например, евро), цепочка транзакции максимально короткая. Терминал отправляет запрос в платежную систему. Та конвертирует евро в доллар или евро по своему выгодному оптовому курсу. Ваш украинский банк списывает гривну по своему карточному курсу. Вы теряете сущие копейки.
Если вы нажимаете на терменале кнопку «UAH», включается разрушительный механизм двойной конвертации. Иностранный банк переводит евро в гривну по собственному розничному курсу. Наценка здесь может достигать 10-12%. Ваш банк получает запрос на списание в гривне. Но поскольку транзакция международная, она все равно проходит через расчетную валюту платежной системы (чаще всего это доллар или евро). Получается полный абсурд. Ваши деньги конвертируются в доллар, а затем снова в гривну, снимая жирную комиссию на каждом этапе.
| Характеристика транзакции | Оплата в местной валюте (Правильно) | Оплата в гривнах (Ловушка DCC) |
|---|---|---|
| Курс конвертации | Курс МПС (Visa/Mastercard) + карточный курс вашего банка | Собственный завышенный курс иностранного банка-эквайера |
| Скрытые комиссии | Отсутствуют (только стандартная курсовая разница) | Наценка терминала от 5% до 12% |
| Двойная конвертация | Отсутствует | Присутствует (гривна — валюта МПС — гривна) |
| Финальная сумма списания | Минимально возможная (баланс сохранен) | Всегда существенно больше чека |
Алгоритм действий: как не дать себя обмануть
Чтобы сохранить свои деньги, достаточно выработать простую финансовую привычку. Никаких сложных математических формул. Нужен лишь базовый контроль над процессом оплаты.
- Всегда проверяйте экран. Не прикладывайте смартфон или карту вслепую, особенно в туристических зонах.
- Если терминал запрашивает валюту — уверенно нажимайте кнопку местной валюты страны пребывания (EUR, PLN, CZK, GBP).
- Если кассир самостоятельно выбирает гривну без вашего ведома, требуйте отменить транзакцию (Cancel / Void). Проведите ее правильно — это ваше законное право как потребителя.
- Установите в мобильном приложении своего банка лимит на двойную конвертацию. Еще лучше — полный запрет. Большинство украинских банков сейчас предлагают такой тумблер в настройках карты.
Неочевидные ловушки в онлайне
DCC работает не только в физических магазинах или кафе. Эта система массово применяется на сайтах иностранных авиакомпаний, сервисах бронирования жилья и агрегаторах билетов. Например, когда вы покупаете билет на рейс европейского лоукостера. Алгоритм автоматически определяет ваш IP-адрес и геолокацию. После этого он услужливо предлагает оплатить билет в гривнах по своему крайне невыгодному внутреннему курсу.
Вы точно замечали, что иногда цена на билет на последнем шаге бронирования внезапно возрастает. Чтобы этого избежать, принудительно переключайте валюту сайта на местную валюту перевозчика еще до начала поиска. К слову, внимание к деталям спасает не только при бронировании. Если вы любите работать в путешествиях, настоятельно рекомендую почитать про негласный этикет фрилансера в кофейне, чтобы понимать, когда персонал европейского заведения уже готов вас выгнать. В обоих случаях — будь то покупка билетов или работа за столиком — важно знать скрытые правила игры.
Маркеры опасности: фразы-ловушки от кассиров
Иностранные мерчанты часто получают процент или фиксированный бонус от своего банка-эквайера. За каждую транзакцию, проведенную через DCC, им капает копеечка. Поэтому они кровно заинтересованы в том, чтобы вы выбрали именно гривну. Будьте готовы услышать заученые фразы. Их главная цель — усыпить вашу бдительность.
- «Для вас сумма уже в гривнах, так удобнее считать» — сразу отказывайтесь. Просите местную валюту. За эту «удобность» вы платите из собственного кармана.
- «Терминал автоматически выбирает валюту вашей карты, я ничего не могу нажать» — откровенная манипуляция. Выбор всегда остается за клиентом. Экран с вариантами появляется именно для вас.
- «Курс гарантированно зафиксирован нашим банком на момент покупки» — зафиксирован он действительно надежно. Но исключительно в пользу европейского банка и с космической маржой.
- «Если выберете евро, ваш украинский банк возьмет дополнительную комиссию» — украинские банки не берут комиссию за расчет в валюте страны пребывания.
Следите за своими деньгами рационально. Никогда не покупайте гривну за границей с помощью собственной же гривневой карты. Это экономический нонсенс. На нем зарабатывают только финансовые посредники. Контролируйте дисплеи платежных систем и включайте холодный анализ. Тогда ваши средства останутся в вашем кошельке, а не в квартальных отчетах о прибыли иностранных корпораций.